Domain politische-justiz.de kaufen?
Wir ziehen mit dem Projekt
politische-justiz.de um.
Sind Sie am Kauf der Domain
politische-justiz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain politische-justiz.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Jahrbuch des Arbeitsrechts. Gesetzgebung - Rechtsprechung - Literatur.... / Jahrbuch des, Fachbücher von Inken GallnerDas Jahrbuch des Arbeitsrechts bietet eine umfassende Dokumentation der relevanten Entwicklungen im Arbeitsrecht für das Jahr 2024. Es vereint Gesetzgebung, Rechtsprechung und Literatur in einem Nachschlagewerk, das sowohl für Wissenschaftler als auch für Praktiker von Bedeutung ist. Herausgegeben von Inken Gallner, stellt dieses Fachbuch eine wertvolle Ressource dar, um sich über die neuesten Trends und Änderungen im Arbeitsrecht zu informieren. Mit einem festen Einband und einer Seitenzahl von 286 ist es sowohl handlich als auch informativ. Die klare Struktur und die prägnante Aufbereitung der Inhalte ermöglichen eine schnelle Orientierung und erleichtern das Verständnis komplexer rechtlicher Themen. Dieses Jahrbuch ist somit ein unverzichtbares Werkzeug für alle, die sich professionell mit Arbeitsrecht auseinandersetzen.174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brodkorb, Mathias: Gesinnungspolizei im Rechtsstaat?Gesinnungspolizei im Rechtsstaat? , Aktualisierte Ausgabe mit VS-Gutachten zur AfD Trotz aller Skandale, in die das Bundesamt für Verfassungsschutz im Laufe seiner Geschichte verwickelt war, genießt es in der deutschen Medienöffentlichkeit großes Vertrauen. Wer als 'Beobachtungsfall' oder gar als 'gesichert rechts- oder linksextrem' eingestuft und damit an den Pranger gestellt wird, ist öffentlich stigmatisiert und wird tendenziell vom demokratischen Diskurs ausgeschlossen. Da der deutsche Inlandsgeheimdienst keine exekutiven Befugnisse hat, ist er für die Gesinnungsprüfung der von ihm Beobachteten zuständig. Mathias Brodkorb analysiert in seinem neuen Buch die rechtlichen Grundlagen, Struktur und Aufgaben des deutschen Inlandsgeheimdienstes und zeigt in sechs Fallstudien, wie der Verfassungsschutz nicht nur oftmals von seiner Aufgabe hermeneutisch überfordert ist, sondern sich zunehmend politisch instrumentalisieren lässt. Mitunter agiert er dabei selbst verfassungswidrig. Demokratische Willensbildung beruht auf freiem Diskurs, der von keiner staatlichen Instanz politisch gelenkt wird. Der Verfassungsschutz aber deutet legitime Grundrechtsausübung häufig als gefährlichen politischen Extremismus. Seit der Corona-Pandemie gilt selbst robust vorgetragene Kritik an der Regierung als Fall für den Inlandsgeheimdienst. Damit wird er zur Gefahr für eine freiheitlich-demokratische Gesellschaft. Eine grundlegende Reform oder gar Auflösung der skandalträchtigen Behörde scheint dringend geboten. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: 3. Auflage, Erscheinungsjahr: 20240304, Produktform: Leinen, Autoren: Brodkorb, Mathias, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 250, Keyword: AfD; Behörde; Beobachtungsfall; Brodkorb; Brodkorb Buch; Brodkorb Cicero; Brodkorb Gesinnung; Brodkorb Gesinnungspolizei; Brodkorb SPD; Brodkorb Staat; Brodkorb Verfassung; Brodkorb, Mathias; Buch Brodkorb; Buch Verfassungsschutz; Demokratie; Demokratie Buch; Demokratische Willensbildung; Der Verfassungsschutz als Erfüllungsgehilfe der Politik; Erfüllungsgehilfe; Exekutive; Extremismus; Fallstudien; Gesinnung Buch; Gesinnungspolizei; Gesinnungspolizei Buch; Gesinnungspolizei im Rechtsstaat; Gesinnungsstaat; Grundrechtsausübung; Inlandsgeheimdienst; Mathias Brodkorb; Parteiverbot; Politik; Skandal; Staat; Staatsschutz; Verfassung; Verfassung Brodkorb; Verfassung Buch; Verfassungsbuch, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Verfassung~Bestechung~Korruption~Verfassungsrecht, Fachkategorie: Politikwissenschaft~Politische Korruption~Verfassungsprozessrecht, richterliche Überprüfung~Verfassungsrecht~Gesellschaft und Kultur, allgemein, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Verfassung: Regierung und Staat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klampen, Dietrich zu, Verlag: Klampen, Dietrich zu, Verlag: Klampen, Dietrich zu, & Dr. Rolf Johannes GbR, Länge: 201, Breite: 134, Höhe: 23, Gewicht: 350, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Politische Justiz, Fachbücher von Otto KirchheimerDas Buch "Politische Justiz" von Otto Kirchheimer gilt als ein bedeutendes Werk in der Analyse der politischen Justiz und der Entwicklung der Rechtsstaatlichkeit. In dieser Neuausgabe, übersetzt von Arkadij R. L. Gurland, wird das Standardwerk umfassend präsentiert und bietet eine historische sowie vergleichende Perspektive auf die politischen Konflikte, die die Weimarer Republik und die Gründung der beiden deutschen Teilstaaten prägten. Kirchheimer, ein jüdischer Jurist und Politikwissenschaftler, musste aufgrund seiner Herkunft seine Karriere in Deutschland aufgeben und emigrierte in die USA, wo er weiterhin an der Analyse politischer Entwicklungen arbeitete. Diese Ausgabe enthält zudem eine detaillierte Editionsgeschichte und biografische Hintergründe, die das Verständnis des Werkes vertiefen. Die umfassende Analyse und die interdisziplinäre Herangehensweise machen dieses Buch zu einer wertvollen Ressource für Studierende und Fachleute der Sozialwissenschaften.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
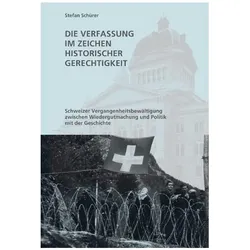
Die Verfassung im Zeichen historischer Gerechtigkeit, Fachbücher von Stefan SchürerGeschichte wird zusehends Sache des Staates - auch in der Schweiz. In Gerichten und Parlamenten wird die Geschichte umgeschrieben und vergangenes Unrecht korrigiert. Der Staat brandmarkt als ungerecht, was einst rechtmässig gewesen ist, und schwingt sich so zum Historiker in eigener Sache auf. Eine breite Palette von Massnahmen legt Zeugnis für diese Entwicklung ab: die Entschädigung des Bundes zugunsten der Opfer des Hilfswerks für die Kinder der Landstrasse; die späte Urteilsrevision im Fall Paul Grüninger; der vor Bundesgericht geführte Prozess Joseph Springs, der 1942 von Schweizer Grenzwächtern den NS-Behörden übergeben worden war; die Rehabilitierung der Fluchthelfer mittels Bundesgesetz; die staatliche Wahrheitssuche durch die Unabhängige Expertenkommission Schweiz - Zweiter Weltkrieg; der strafrechtliche Schutz bestimmter historischer Deutungen. Den Opfern von einst wider.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch des Arbeitsrechts. Gesetzgebung - Rechtsprechung - Literatur.... / Jahrbuch des, Fachbücher von Inken GallnerDas Jahrbuch des Arbeitsrechts bietet eine umfassende Dokumentation der relevanten Entwicklungen im Arbeitsrecht für das Jahr 2024. Es vereint Gesetzgebung, Rechtsprechung und Literatur in einem Nachschlagewerk, das sowohl für Wissenschaftler als auch für Praktiker von Bedeutung ist. Herausgegeben von Inken Gallner, stellt dieses Fachbuch eine wertvolle Ressource dar, um sich über die neuesten Trends und Änderungen im Arbeitsrecht zu informieren. Mit einem festen Einband und einer Seitenzahl von 286 ist es sowohl handlich als auch informativ. Die klare Struktur und die prägnante Aufbereitung der Inhalte ermöglichen eine schnelle Orientierung und erleichtern das Verständnis komplexer rechtlicher Themen. Dieses Jahrbuch ist somit ein unverzichtbares Werkzeug für alle, die sich professionell mit Arbeitsrecht auseinandersetzen.174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brodkorb, Mathias: Gesinnungspolizei im Rechtsstaat?Gesinnungspolizei im Rechtsstaat? , Aktualisierte Ausgabe mit VS-Gutachten zur AfD Trotz aller Skandale, in die das Bundesamt für Verfassungsschutz im Laufe seiner Geschichte verwickelt war, genießt es in der deutschen Medienöffentlichkeit großes Vertrauen. Wer als 'Beobachtungsfall' oder gar als 'gesichert rechts- oder linksextrem' eingestuft und damit an den Pranger gestellt wird, ist öffentlich stigmatisiert und wird tendenziell vom demokratischen Diskurs ausgeschlossen. Da der deutsche Inlandsgeheimdienst keine exekutiven Befugnisse hat, ist er für die Gesinnungsprüfung der von ihm Beobachteten zuständig. Mathias Brodkorb analysiert in seinem neuen Buch die rechtlichen Grundlagen, Struktur und Aufgaben des deutschen Inlandsgeheimdienstes und zeigt in sechs Fallstudien, wie der Verfassungsschutz nicht nur oftmals von seiner Aufgabe hermeneutisch überfordert ist, sondern sich zunehmend politisch instrumentalisieren lässt. Mitunter agiert er dabei selbst verfassungswidrig. Demokratische Willensbildung beruht auf freiem Diskurs, der von keiner staatlichen Instanz politisch gelenkt wird. Der Verfassungsschutz aber deutet legitime Grundrechtsausübung häufig als gefährlichen politischen Extremismus. Seit der Corona-Pandemie gilt selbst robust vorgetragene Kritik an der Regierung als Fall für den Inlandsgeheimdienst. Damit wird er zur Gefahr für eine freiheitlich-demokratische Gesellschaft. Eine grundlegende Reform oder gar Auflösung der skandalträchtigen Behörde scheint dringend geboten. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: 3. Auflage, Erscheinungsjahr: 20240304, Produktform: Leinen, Autoren: Brodkorb, Mathias, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 250, Keyword: AfD; Behörde; Beobachtungsfall; Brodkorb; Brodkorb Buch; Brodkorb Cicero; Brodkorb Gesinnung; Brodkorb Gesinnungspolizei; Brodkorb SPD; Brodkorb Staat; Brodkorb Verfassung; Brodkorb, Mathias; Buch Brodkorb; Buch Verfassungsschutz; Demokratie; Demokratie Buch; Demokratische Willensbildung; Der Verfassungsschutz als Erfüllungsgehilfe der Politik; Erfüllungsgehilfe; Exekutive; Extremismus; Fallstudien; Gesinnung Buch; Gesinnungspolizei; Gesinnungspolizei Buch; Gesinnungspolizei im Rechtsstaat; Gesinnungsstaat; Grundrechtsausübung; Inlandsgeheimdienst; Mathias Brodkorb; Parteiverbot; Politik; Skandal; Staat; Staatsschutz; Verfassung; Verfassung Brodkorb; Verfassung Buch; Verfassungsbuch, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Verfassung~Bestechung~Korruption~Verfassungsrecht, Fachkategorie: Politikwissenschaft~Politische Korruption~Verfassungsprozessrecht, richterliche Überprüfung~Verfassungsrecht~Gesellschaft und Kultur, allgemein, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Verfassung: Regierung und Staat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klampen, Dietrich zu, Verlag: Klampen, Dietrich zu, Verlag: Klampen, Dietrich zu, & Dr. Rolf Johannes GbR, Länge: 201, Breite: 134, Höhe: 23, Gewicht: 350, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.